

Obtenir une assurance moto avec un permis récent et sans historique deux-roues est possible. En revanche, « sans dossier » ne signifie pas sans informations. L’assureur doit identifier le conducteur, vérifier que la moto correspond au permis détenu et évaluer le risque. La bonne approche consiste à fournir des éléments simples, cohérents et complets, même sans relevé d’information moto.
« Sans dossier » : ce que cette expression veut réellement dire
Une assurance moto pour jeune conducteur « sans dossier » désigne le plus souvent une souscription sans antériorité d’assurance moto, sans ancien contrat à transmettre ou sans relevé d’information deux-roues. Cela ne permet pas d’assurer une moto sans permis, sans carte grise ni déclaration sur les conditions d’usage.
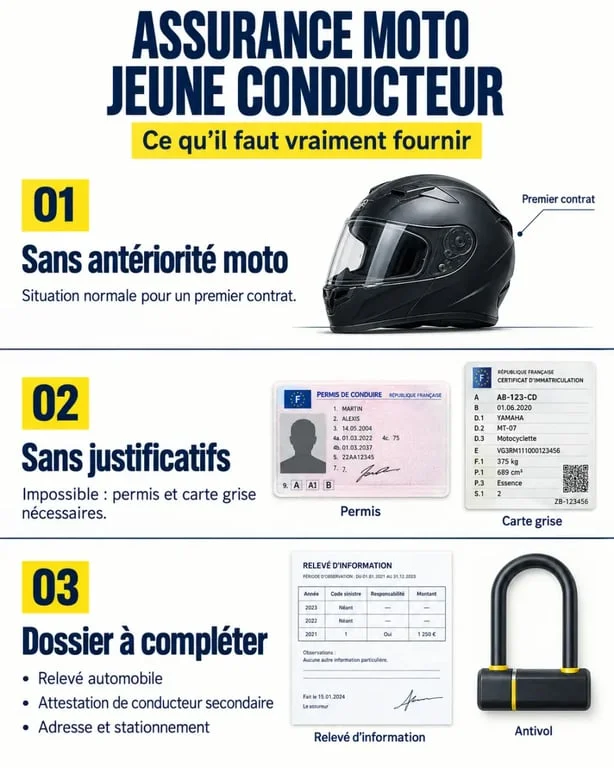
Le relevé d’information récapitule généralement les cinq dernières années d’assurance, les sinistres éventuels et le coefficient bonus-malus. Pour un premier contrat moto, son absence est normale. Le coefficient de départ est alors annoncé à 1,00. Cette situation diffère d’un relevé manquant après une résiliation, d’une interruption prolongée de couverture ou d’un refus lié à des sinistres, à un non-paiement ou à une fausse déclaration.
L’expérience automobile peut soutenir la demande
Un relevé d’information automobile, une attestation de conducteur secondaire ou une expérience de conduite sans sinistre ne remplacent pas une antériorité de conducteur principal à moto. Ces documents peuvent toutefois compléter l’étude du profil. Présentez-les tels quels, sans transformer une conduite occasionnelle en expérience moto régulière. La transparence de la déclaration protège la validité du contrat.
Les documents à réunir pour obtenir un devis fiable
Préparer les pièces en amont évite les devis imprécis et les refus liés à une information manquante. Les documents demandés varient selon l’assureur, la valeur de la moto et les garanties choisies. Certaines données restent toutefois incontournables pour étudier une première assurance moto.
| Élément | Utilité lors de l’étude | Alternative ou précision |
|---|---|---|
| Permis de conduire | Vérifie la catégorie A1, A2 ou A et son ancienneté | Le permis A2 impose une moto compatible |
| Carte grise ou caractéristiques de la moto | Identifie le modèle, la puissance et la valeur | Le champ P.2 indique notamment la puissance en kW |
| Relevé d’information moto | Établit l’antériorité et les sinistres | Son absence est logique pour une première assurance |
| Relevé automobile ou attestation de conducteur secondaire | Apporte un complément sur l’expérience | Document utile, mais différent d’une antériorité moto |
| Adresse et stationnement | Évalue le risque de vol et les conditions de garage | Parking fermé, antivol et gravage peuvent être valorisés |
Ajoutez l’usage réel de la moto : trajets domicile-travail, déplacements privés, kilométrage envisagé et éventuel conducteur habituel. Une déclaration exacte dès le départ évite qu’une garantie soit contestée après un sinistre. Le devis sera plus fiable si les informations sur le conducteur, la moto et le stationnement correspondent à la situation réelle.
Ce que l’assureur regarde avant d’accepter un jeune permis
L’âge compte, mais la décision ne repose pas uniquement sur lui. L’assureur examine la cohérence entre le permis, la machine, l’usage et le niveau de garantie. Un jeune permis A2 est limité à 35 kW, soit 47 ch. Le bridage doit être réel, conforme et documenté. Une moto sportive, très puissante ou coûteuse à réparer peut augmenter le tarif ou réduire le choix des garanties.
La moto est souvent le premier levier d’acceptation
Choisir une machine à puissance raisonnable, adaptée à son permis et à son expérience peut ouvrir davantage de possibilités qu’une cylindrée élevée. L’assureur tient aussi compte de la valeur, de l’attractivité au vol, du coût des pièces et de la zone de stationnement. Deux devis ne sont donc comparables que si la moto, l’usage et les garanties sont identiques.
La première moto permet aussi de construire une antériorité vérifiable. Une année de conduite sans sinistre, avec un contrat maintenu sans interruption, crée une trace plus utile qu’une succession de courtes assurances. Avant de changer de machine, demandez une simulation sur le futur modèle. Vous éviterez ainsi de perdre cette continuité avec un véhicule finalement difficile à couvrir.
Garanties et prix : comparer au-delà de la cotisation
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers. Une formule au tiers est souvent le point d’entrée le plus accessible pour une moto ancienne ou de faible valeur. Elle peut être complétée par la défense-recours et une assistance en cas d’accident.
Pour une moto plus récente, exposée au vol ou financée, une formule intermédiaire peut intégrer le vol, l’incendie et les événements climatiques. La formule tous risques ajoute généralement les dommages accidentels et le vandalisme. Elle peut cependant prévoir des franchises, des plafonds et des exclusions à examiner avant la souscription. L’assistance panne peut s’appliquer au-delà de 50 km du domicile ou être proposée à 0 km selon le contrat.
Pourquoi la surprime évolue avec le temps
Les jeunes conducteurs peuvent subir une surprime liée au manque d’expérience. Un barème souvent cité prévoit 100 % la première année, 50 % la deuxième et 25 % la troisième, avec une disparition à la fin de la troisième année sans sinistre. Ce barème n’est pas universel. L’assureur, la moto, le lieu de garage et les garanties choisies font varier fortement la cotisation.
Pour comparer les prix, vérifiez donc le montant de la franchise, les plafonds d’indemnisation, les exclusions et les conditions d’assistance. Une cotisation moins élevée peut correspondre à une protection plus limitée. Le niveau de couverture doit rester adapté à la valeur de la moto et à son usage.
Après un refus : élargir la recherche sans fragiliser son dossier
Un refus chez un assureur généraliste n’interdit pas toute couverture. Demandez plusieurs devis, notamment auprès d’un assureur spécialisé moto ou par l’intermédiaire d’un courtier capable de présenter le profil à différentes compagnies. Comparez les offres à garanties identiques : montant de la franchise, protection contre le vol, assistance, équipement du motard et conditions d’indemnisation.
- Choisissez une moto strictement compatible avec le permis et son bridage.
- Déclarez tous les antécédents, y compris une résiliation ou un sinistre.
- Privilégiez un stationnement sécurisé et un antivol demandé par le contrat.
- Évitez les interruptions d’assurance qui ralentissent la construction de l’antériorité.
- Conservez les devis et les refus écrits si aucune responsabilité civile ne vous est proposée.
En dernier recours, si plusieurs assureurs refusent de couvrir la responsabilité civile obligatoire, le Bureau central de tarification peut être saisi selon une procédure précise. Cette solution ne remplace pas une comparaison préalable. Elle confirme toutefois qu’une première assurance moto peut rester accessible, à condition de fournir des informations exactes et vérifiables.
