

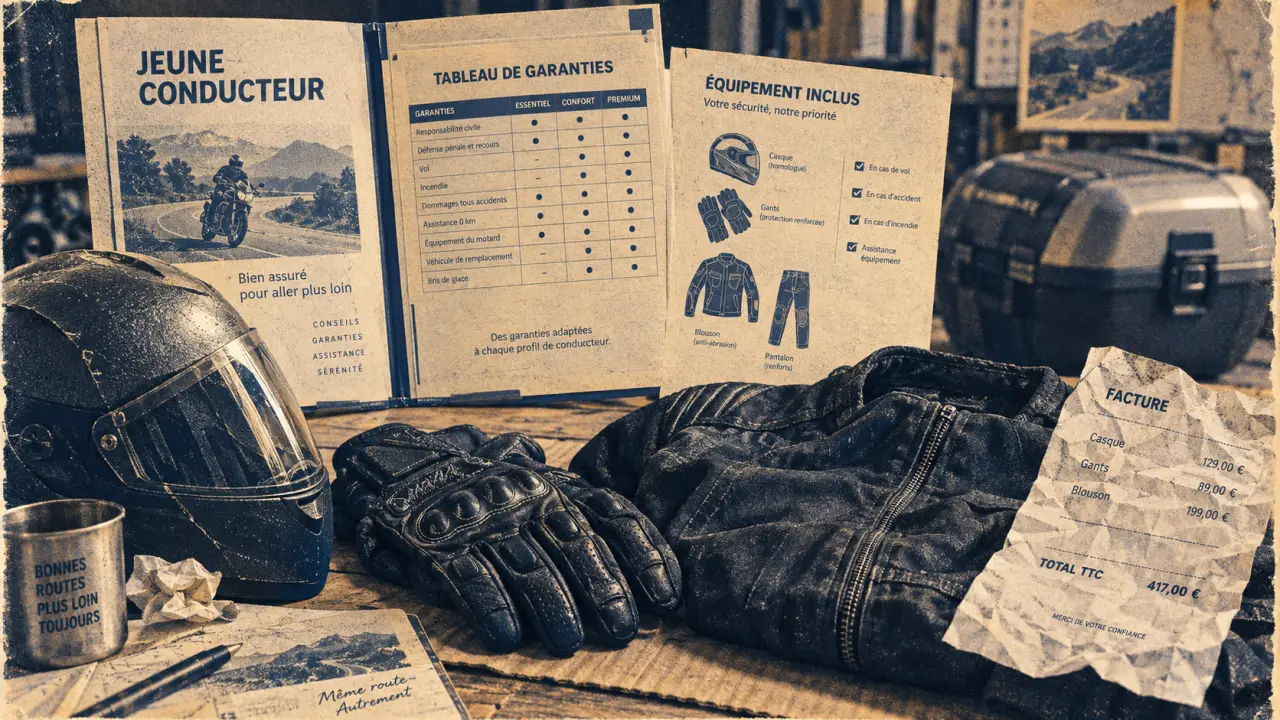
Pour un jeune motard à La Réunion, le prix ne suffit pas pour choisir une assurance. La responsabilité civile est obligatoire, mais elle ne rembourse ni votre moto ni nécessairement votre casque, vos gants ou votre blouson après un accident. Avant de demander un devis, comparez la protection du conducteur, les franchises et la garantie prévue pour l’équipement.
Partir de votre moto, de votre permis et de votre usage réel
Une assurance moto jeune conducteur à La Réunion est étudiée selon plusieurs critères. L’âge, l’ancienneté du permis A1 ou A2, la cylindrée, le modèle, les antécédents d’assurance, l’usage domicile-travail ou privé et le lieu de stationnement influencent l’acceptation du dossier et le montant de la cotisation. Un scooter de 50 cm³, une moto de 125 cm³, un maxi-scooter et une grosse cylindrée ne présentent pas le même niveau de risque pour l’assureur.
Le stationnement mérite aussi votre attention. Un garage fermé, une cour sécurisée ou la voie publique peuvent entraîner des conditions différentes, notamment pour la garantie vol. Déclarez également un usage professionnel s’il existe. Une information inexacte peut compliquer l’indemnisation après un sinistre.
La protection du conducteur, priorité d’un premier contrat
Lorsque le conducteur est responsable de l’accident, ses dommages corporels ne sont pas couverts par la seule responsabilité civile. La garantie sécurité du conducteur mérite donc une lecture attentive. Selon les offres, elle peut atteindre 100 000 € au niveau 1 et 1 000 000 € aux niveaux 2 et 3, avec des seuils d’AIPP différents. Comparez le plafond, le seuil de déclenchement et les postes indemnisés, plutôt que de regarder uniquement le montant de la prime.
Tiers, tiers étendu ou tous risques : ce que chaque formule protège
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile et, selon le contrat, défense pénale et recours | Moto de faible valeur ou budget très contraint |
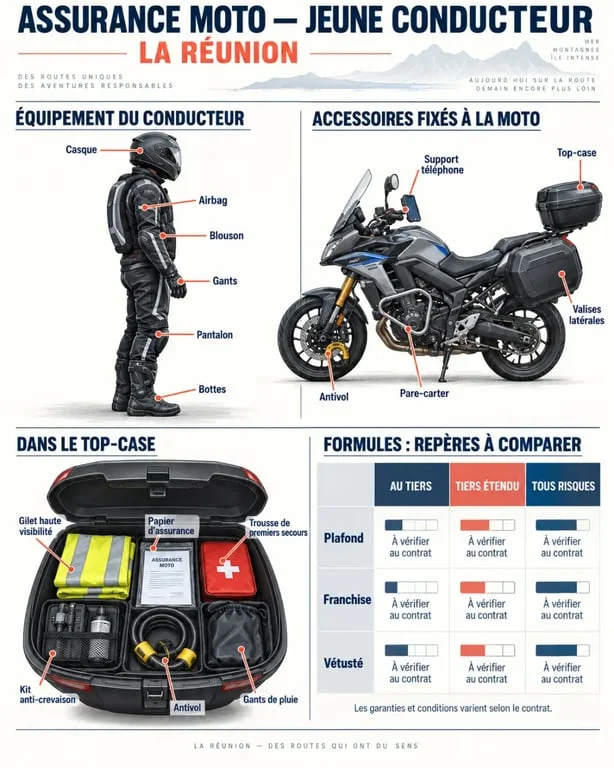
| Tiers étendu | Garantie au tiers complétée par certaines protections, comme le vol, l’incendie ou les événements climatiques | Deux-roues à protéger sans couvrir tous les dommages |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions du contrat | Moto récente, financée ou coûteuse à remplacer |
Le bon choix dépend de la valeur de remplacement de la moto et de votre capacité à assumer un reste à charge. Une franchise élevée peut réduire la cotisation, mais elle sera déduite de l’indemnisation. Pour une moto de moins de 2 ans, vérifiez l’existence d’une indemnisation renforcée. Au-delà, certains contrats prévoient une valeur à dire d’expert majorée de 15 %.
Équipement, accessoires et top-case : trois garanties à distinguer
La mention « équipement inclus » ne suffit pas. L’équipement du conducteur désigne généralement le casque, les gants, le blouson, le pantalon, les bottes et parfois l’airbag. Les accessoires de la moto correspondent plutôt aux éléments fixés au véhicule. Le contenu du top-case relève d’une troisième catégorie. Chacune peut avoir son propre plafond, sa franchise et ses exclusions.
Les points à lire avant de signer
- Plafond par sinistre : certaines offres prévoient jusqu’à 600 € au niveau 1 et jusqu’à 3 400 € aux niveaux 2 et 3 pour l’équipement du conducteur.
- Vétusté : vérifiez si elle s’applique. Une offre prévoit l’absence de vétusté pendant 5 ans, dans la limite de 2 000 €, tandis qu’une autre l’exclut au niveau 3.
- Justificatifs : conservez les factures, les photos, les références et les preuves d’achat, surtout pour un casque ou un airbag récent.
- Conditions : l’homologation, le port de l’équipement au moment du sinistre et la nature de l’événement peuvent conditionner l’indemnisation.
Constituez un inventaire dès l’achat : photo de l’équipement, facture numérisée, date d’acquisition et valeur. Ce document facilitera l’examen du dossier après un accident ou un vol. Vous éviterez ainsi de devoir reconstituer dans l’urgence le prix d’un blouson, d’une paire de gants ou du contenu transporté. Actualisez cette liste après chaque nouvel achat.
À La Réunion, ne négligez ni l’assistance ni les intempéries
Les pluies intenses, le vent, les inondations et les épisodes cycloniques rendent particulièrement utiles les garanties liées aux événements climatiques et aux catastrophes naturelles. Elles ne s’appliquent toutefois pas automatiquement de la même manière. Vérifiez leur présence, leurs conditions de mise en jeu et la franchise prévue dans les dispositions contractuelles.
L’assistance est également utile pour un jeune conducteur. Comparez la franchise kilométrique : une formule peut prévoir 30 km en cas de panne, tandis qu’une autre propose une assistance sans franchise kilométrique. Si la moto est indispensable pour le travail ou les études, vérifiez aussi la durée du véhicule de remplacement, qui peut aller jusqu’à 30 jours selon l’offre.
Obtenir des devis comparables et réduire une prime trop lourde
Préparez votre permis, la carte grise ou les caractéristiques précises du véhicule, un justificatif de domicile, votre relevé d’informations si vous en avez un et les détails du stationnement. Demandez plusieurs propositions en exigeant les mêmes garanties : protection du conducteur, vol, assistance, équipement, accessoires et contenu du top-case. Sans cette base commune, deux prix ne sont pas réellement comparables.
Pour alléger la cotisation, choisissez une cylindrée cohérente avec votre expérience, sécurisez le stationnement et renseignez-vous sur les antivols ou traceurs acceptés par l’assureur. Une formation peut aussi ouvrir droit à un avantage. Après un permis A1 ou A2 obtenu dans une moto-école AFDM, une réduction de 10 % sur la cotisation est annoncée pendant 2 ans. Le contrat le moins cher reste intéressant uniquement s’il protège les éléments que vous ne pourriez pas remplacer seul.
