

Pour assurer une moto ou un scooter de 125 cm³ à La Réunion avec un permis récent, la responsabilité civile est le minimum légal. Le choix du contrat dépend ensuite de votre usage, du lieu où le deux-roues est stationné et de votre capacité à payer une franchise après un vol, une chute ou un événement climatique. Comparer plusieurs devis aide à retenir une protection adaptée, sans se limiter au montant de la cotisation.
Partir de votre profil avant de choisir une formule
Un jeune conducteur est généralement un assuré ayant peu d’expérience ou moins de 3 ans de permis. L’assureur évalue alors un risque plus élevé. L’ancienneté du permis, les antécédents, le bonus-malus éventuel, l’âge, le modèle de la 125, la valeur du véhicule et l’usage déclaré entrent dans l’étude du dossier.
La cylindrée ne suffit pas à déterminer le niveau de risque. Une 125 utilisée occasionnellement pour des trajets privés n’appelle pas la même couverture qu’un scooter utilisé chaque jour entre le domicile et le travail à Saint-Denis, Saint-Pierre ou Saint-Paul. Un usage professionnel doit aussi être déclaré. Une omission peut fragiliser la prise en charge en cas de sinistre.
Permis et pièces à préparer
Pour une moto de 125 cm³, le permis A1 est la catégorie adaptée. Le permis A2 autorise la conduite de motos jusqu’à 35 kW, soit 47,5 ch, tandis que le permis A concerne toutes les motos, sous réserve des conditions d’âge et d’expérience. Pour demander un devis, préparez votre permis valide, la carte grise, un relevé d’informations si vous avez déjà été assuré et les caractéristiques précises du véhicule.
Comparer les trois niveaux de protection
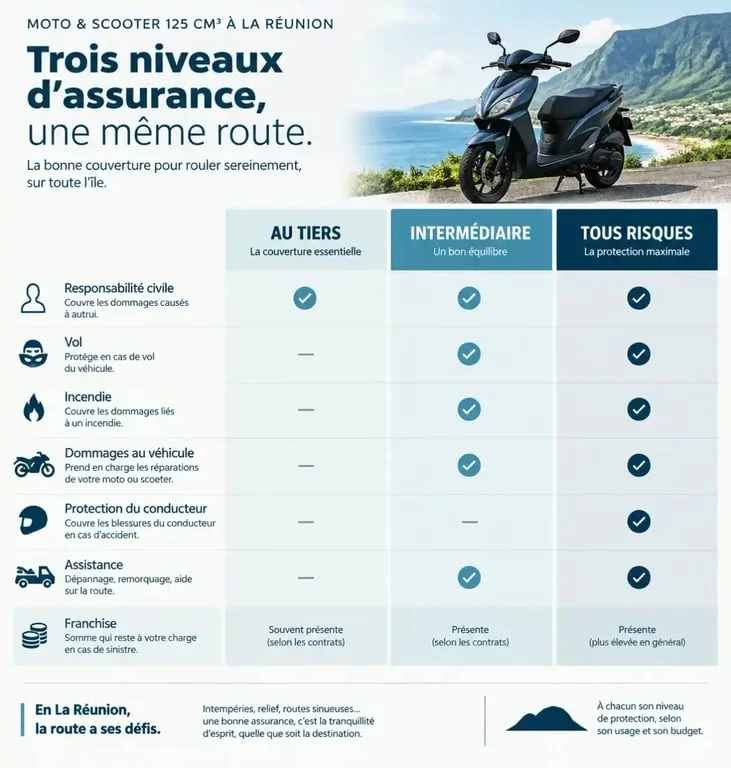
La formule ne se choisit pas uniquement selon son prix. Elle détermine les sinistres couverts pour votre moto et pour vous-même. Les garanties, les plafonds et les exclusions varient selon les contrats. Consultez donc les conditions proposées avant de souscrire.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux autres | Budget serré et véhicule de faible valeur |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou certains événements | 125 stationnée régulièrement dehors ou exposée au vol |
| Tous risques | Protection plus large incluant souvent les dommages au véhicule, selon les garanties et la franchise | Moto récente, financée ou difficile à remplacer |
La responsabilité civile ne répare pas votre propre moto si vous êtes responsable d’une chute ou d’une collision. Pour un jeune conducteur, cette distinction compte particulièrement. Une formule peu chère peut laisser un reste à charge élevé après le premier accident.
À La Réunion, vérifier le vol, la météo et la protection corporelle
Le lieu de stationnement mérite une attention particulière. Garage fermé, cour privative, parking collectif ou rue : cette information peut influencer le tarif et les conditions de la garantie vol. Vérifiez les exigences concernant l’antivol, le stationnement de nuit, les justificatifs demandés après une tentative de vol et le montant de la franchise.
Le détail qui réduit vraiment le risque
La garantie vol prend tout son sens lorsque vos habitudes de protection correspondent aux conditions du contrat. Une 125 attachée à un point fixe avec un antivol adapté, photographiée lors de l’achat et rangée dans un emplacement déclaré est plus simple à identifier et à justifier en cas de sinistre.
Conservez les factures, les photos, le double des clés et la preuve d’achat des accessoires. Ce dossier aide à établir la valeur du véhicule et de ses équipements. Vérifiez aussi les conditions d’indemnisation, notamment les franchises, plafonds et exclusions.
Les pluies fortes, vents violents, inondations, tempêtes ou cyclones nécessitent également un examen attentif des clauses liées aux événements climatiques et aux catastrophes naturelles. Un dégât n’est pas automatiquement couvert. Regardez les déclencheurs de garantie, les exclusions et les modalités d’indemnisation. Pensez enfin à la garantie personnelle du conducteur, à l’assistance en cas de panne ou de remorquage et à la protection du casque, des gants, du blouson et des accessoires.
Comprendre ce qui fait varier le tarif sans sacrifier l’essentiel
Il n’existe pas un prix unique pour une assurance moto 125 jeune conducteur à La Réunion. La prime dépend notamment de votre commune, du stationnement, de l’usage, de la marque et du modèle, de l’ancienneté du permis, des sinistres passés, du niveau de garantie choisi et de la franchise. Une franchise plus élevée peut réduire la cotisation, mais augmente la somme que vous paierez après un sinistre.
Pour comparer correctement, demandez plusieurs devis avec les mêmes informations. Une proposition moins chère peut prévoir une indemnisation plus limitée ou une franchise plus importante. Le montant mensuel ne suffit donc pas pour mesurer le niveau de protection.
- Demandez plusieurs devis avec exactement les mêmes informations sur le véhicule et l’usage.
- Comparez les franchises, les plafonds d’indemnisation et les exclusions avant le montant mensuel.
- Choisissez une couverture proportionnée à la valeur réelle de la moto et à son exposition au vol.
- Déclarez précisément le stationnement et les trajets domicile-travail ou professionnels.
- Une formation complémentaire, une conduite prudente et une cylindrée adaptée à votre expérience peuvent contribuer à améliorer votre profil au fil du temps.
Obtenir un devis et réagir après un accident
Une demande de devis en ligne peut être transmise à plusieurs partenaires pour recevoir des propositions adaptées à votre profil. Renseignez sans approximation la date d’obtention du permis, le véhicule, la commune de résidence, le mode de stationnement, l’usage et les garanties souhaitées. Une réponse fiable dépend de données exactes, notamment si vous prévoyez d’ajouter un conducteur secondaire.
La carte grise, le permis valide et le relevé d’informations facilitent l’étude du dossier. Si vous utilisez la moto pour vos trajets professionnels, indiquez-le dès la demande. Les conditions de couverture peuvent dépendre de cet usage.
Après un accident, protégez les personnes et sécurisez les lieux. Recueillez les informations utiles, remplissez un constat amiable lorsque la situation le permet, prenez des photos et prévenez votre assureur selon les modalités prévues au contrat. En cas de vol, déposez plainte puis transmettez les documents demandés. Cette démarche facilite l’ouverture du dossier et permet de vérifier rapidement les garanties applicables.
