

À La Réunion, une assurance moto jeune conducteur au tiers étendu permet de rouler légalement tout en protégeant son deux-roues contre certains risques coûteux, comme le vol, l’incendie ou les événements climatiques. Cette formule intermédiaire demande toutefois une lecture attentive, car les garanties, franchises et conditions d’indemnisation changent selon les contrats.
Le tiers étendu : une protection intermédiaire à comprendre
La responsabilité civile est le socle obligatoire de toute assurance moto ou scooter. Elle indemnise les dommages matériels et corporels causés aux tiers lors d’un accident responsable. En revanche, elle ne couvre pas les dégâts subis par votre propre véhicule.
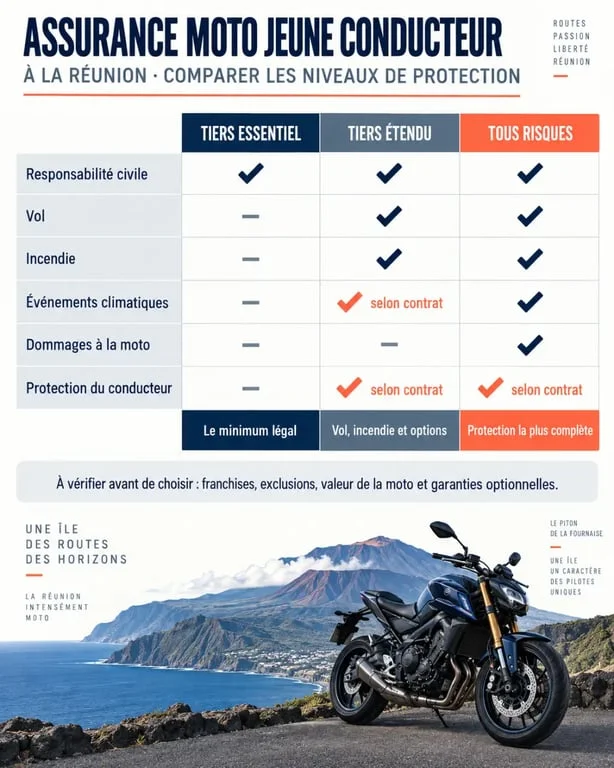
Le tiers étendu ajoute généralement des garanties ciblées au tiers essentiel. Selon le contrat, il peut inclure le vol, l’incendie, le bris de glace, les événements climatiques, les catastrophes naturelles, la défense pénale et recours, ainsi qu’une assistance. Cette formule peut convenir à une moto d’occasion qui conserve une certaine valeur, à un scooter utilisé chaque jour ou à un véhicule stationné dans une zone exposée.
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Tiers essentiel | Responsabilité civile et garanties de base | Deux-roues de faible valeur ou budget très contraint |
| Tiers étendu | Base obligatoire, vol, incendie et garanties prévues au contrat | Jeune conducteur souhaitant protéger son véhicule sans choisir le tous risques |
| Tous risques | Protection plus large des dommages subis par la moto | Moto récente, financée ou à forte valeur |
Les garanties à vérifier avant de demander un devis
Vol, incendie et conditions de stationnement
La seule mention « vol » ne suffit pas. Vérifiez le type de vol garanti, les preuves demandées, les exigences concernant l’antivol et les éventuelles restrictions liées au stationnement nocturne. Un garage fermé, un antivol homologué ou un traceur GPS peuvent sécuriser votre usage, mais leur prise en compte doit apparaître dans les conditions du contrat.
La garantie incendie peut aussi être utile, avec des limites à examiner. L’indemnisation dépend notamment de la valeur retenue par l’assureur : valeur à neuf dans certaines conditions ou valeur à dire d’expert pour les véhicules plus anciens. La franchise, c’est-à-dire la somme restant à votre charge après un sinistre, mérite autant d’attention que la cotisation.
Climat, panne et protection du pilote
Les fortes pluies, les vents violents, les cyclones et les inondations rendent nécessaire la vérification des garanties liées aux événements climatiques et aux catastrophes naturelles. Leur déclenchement, leurs plafonds et leurs franchises ne sont pas automatiques : chaque contrat fixe ses propres conditions.
Demandez aussi dans quels cas l’assistance intervient, notamment après une panne, un accident ou une immobilisation. Une franchise kilométrique peut s’appliquer. Le contrat peut également prévoir un véhicule de remplacement, par exemple jusqu’à 30 jours en cas de vol, selon la formule souscrite.
Sur un deux-roues, le conducteur est davantage exposé que le véhicule. La garantie de sécurité du conducteur peut indemniser les conséquences corporelles selon un plafond et un seuil d’AIPP, l’atteinte à l’intégrité physique et psychique. Le casque, les gants, le blouson, les accessoires et le contenu d’un top case peuvent aussi être couverts, généralement avec un plafond et des conditions spécifiques.
Choisir selon sa moto, son permis et son usage réunionnais
Le statut de jeune conducteur ne dépend pas uniquement de l’âge. L’ancienneté du permis, l’expérience assurée, le bonus-malus et les antécédents de sinistres entrent dans l’étude du dossier. La cylindrée, la marque, le modèle et le niveau de performance comptent aussi. Le risque ne sera pas étudié de la même manière pour un scooter 50 cm³, une moto 125 cm³ ou une grosse cylindrée.
Le niveau de couverture se choisit également en fonction du coût d’un remplacement. Si la perte totale de votre moto après un vol ou un incendie déséquilibrerait votre budget, le tiers étendu peut être plus cohérent que le tiers minimal. À l’inverse, pour une moto ancienne dont la valeur est limitée, une formule tous risques peut ne pas être proportionnée.
Le tarif d’assurance dépend aussi de l’usage déclaré, du stationnement et des garanties retenues. Une déclaration imprécise concernant les trajets domicile-travail, le transport d’un passager ou le prêt du guidon peut compliquer l’indemnisation après un sinistre. Indiquez donc les trajets quotidiens, le kilométrage estimé, le lieu de remisage et l’éventuel prêt de la moto dès la demande de devis.
Cette précision permet de comparer des propositions réellement équivalentes. Elle concerne aussi l’usage professionnel, qui doit être déclaré lorsqu’il est prévu, ainsi que le type de véhicule : moto, scooter, cyclomoteur, quad homologué ou deux-roues de cylindrée différente.
Obtenir une proposition adaptée à La Réunion
Pour demander un devis d’assurance moto jeune conducteur à La Réunion, préparez les informations utiles à l’étude du dossier :
- votre permis de conduire et sa date d’obtention ;
- la carte grise ou les caractéristiques précises du deux-roues ;
- un relevé d’information si vous avez déjà été assuré ;
- un justificatif de domicile ;
- l’usage prévu, la commune de stationnement et les dispositifs de sécurité.
Comparez ensuite les offres garantie par garantie, et pas seulement selon la prime affichée. Relevez le montant de la franchise vol, les plafonds de protection corporelle, les modalités d’assistance, l’indemnisation des équipements et les exclusions. Une même garantie peut présenter des niveaux de prise en charge différents selon le contrat.
Une demande peut être étudiée auprès de plusieurs partenaires. Cette démarche permet de recevoir des propositions tenant compte de votre permis, de votre moto et de votre budget, sans comparer uniquement des montants qui ne couvrent pas les mêmes risques.
Avant de souscrire, relisez les conditions générales et particulières. Portez une attention particulière au prêt de guidon, à l’usage professionnel, à l’antivol exigé, aux événements climatiques, aux plafonds et aux franchises. Un tiers étendu bien paramétré offre ainsi un compromis entre cotisation maîtrisée et protection adaptée aux risques rencontrés au quotidien à La Réunion.
