

À La Réunion, le tarif d’une assurance moto pour jeune permis ne dépend pas seulement de la cylindrée. La commune, le lieu où dort le deux-roues, son usage quotidien et les garanties choisies peuvent faire varier fortement le devis. Pour obtenir un prix pertinent dans le 974, comparez des protections réellement équivalentes, pas uniquement la cotisation affichée.
Des repères de prix à interpréter pour La Réunion
Un jeune conducteur est généralement un motard titulaire du permis depuis moins de trois ans ou sans historique d’assurance exploitable. L’assureur applique alors une surprime liée au manque d’expérience, qui peut atteindre 100 %. Les montants nationaux donnent un ordre de grandeur, mais ils ne remplacent pas un devis tenant compte d’une adresse réunionnaise et du lieu de garage.
| Formule | Repère annuel observé | Protection principale |
|---|---|---|
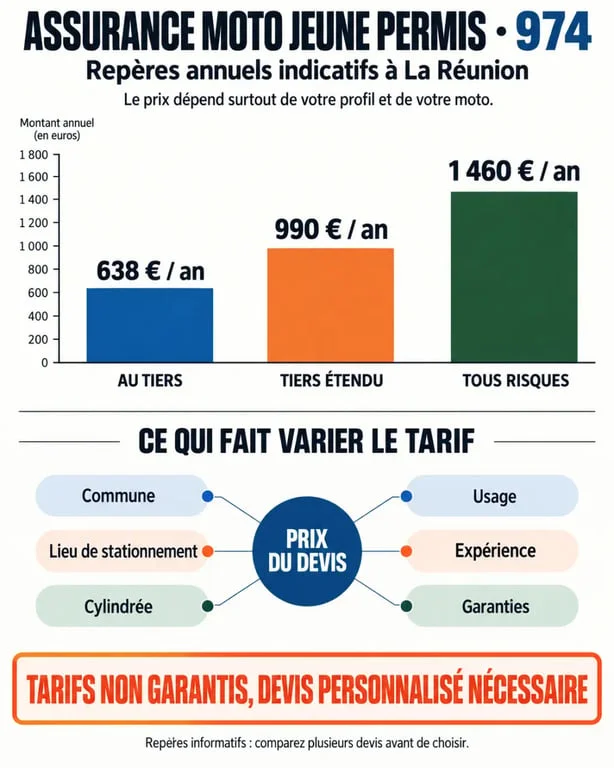
| Au tiers | 638 € | Responsabilité civile obligatoire |
| Tiers étendu | 990 € | Garanties telles que le vol ou l’incendie selon le contrat |
| Tous risques | 1 460 € | Dommages au deux-roues, y compris après une chute responsable selon les conditions |
La moyenne annoncée pour une assurance moto jeune conducteur atteint 988 € par an. Ces références ne constituent ni un tarif garanti ni une grille propre au 974. Une moto 125 cm3 d’occasion, un scooter 50 cm3 et une moto A2 de 35 kW n’ont pas le même niveau de risque ni la même valeur à indemniser.
Le code postal 974 entre dans le calcul
Commune, trajets et lieu de stationnement
Lors de la demande, l’assureur examine la commune de résidence, le code postal, les trajets effectués et surtout le lieu de stationnement habituel. Une moto garée dans un garage fermé, avec un antivol adapté, ne présente pas le même risque qu’un véhicule laissé chaque nuit dans la rue. À Saint-Denis, Saint-Pierre, Saint-Paul ou dans une commune moins dense, l’évaluation reste individualisée. Déclarez donc précisément l’adresse et les conditions de garage.
Le stationnement relie le risque de vol aux conditions d’accès au deux-roues. Un portail, un local collectif fermé ou une place visible et éclairée ne garantissent pas l’absence de sinistre, mais ils modifient l’évaluation du risque. Vérifiez aussi les exigences de l’assureur concernant l’antivol. Un dispositif non conforme peut compromettre l’indemnisation après un vol.
Profil, moto et usage déclaré
L’âge, l’ancienneté du permis A1 ou A2, les sinistres passés et le bonus-malus comptent autant que le modèle. La puissance, la valeur, l’ancienneté et le coût des réparations influencent également la prime. L’usage privé occasionnel, les trajets domicile-travail et l’usage professionnel ne doivent pas être confondus. Une activité de livraison ou des déplacements professionnels exigent une déclaration précise et peuvent nécessiter une étude dédiée.
Choisir une formule sans sous-assurer sa moto
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais pas votre moto ni vos blessures. Le tiers simple convient davantage à un deux-roues de faible valeur lorsque vous pouvez assumer sa perte. Contrôlez aussi l’assistance, qui peut être utile en cas de panne ou de remorquage.
- Tiers étendu : cette formule peut ajouter le vol, l’incendie, les événements climatiques ou le bris de glace selon les contrats.
- Tous risques : elle peut convenir à une moto récente, financée ou coûteuse à remplacer, grâce à la garantie dommages tous accidents.
- Protection du conducteur : vérifiez son niveau, car la responsabilité civile ne couvre pas automatiquement les dommages corporels du motard responsable.
- Équipements et accessoires : le casque, le blouson, le top-case et les autres accessoires peuvent nécessiter une garantie et un plafond spécifiques.
À La Réunion, ne supposez pas qu’un cyclone, une tempête ou une inondation est systématiquement couvert. Lisez les conditions de déclenchement de la garantie, les exclusions, la franchise et le plafond d’indemnisation. Une couverture large perd de son intérêt si la franchise reste difficile à payer après un sinistre.
Réduire la surprime sans sacrifier l’essentiel
Le premier levier consiste à choisir un véhicule cohérent avec un début de parcours. Une moto d’occasion raisonnablement valorisée et moins puissante est souvent plus simple à assurer qu’un modèle sportif récent. La comparaison doit porter sur le prix annuel, mais aussi sur les franchises, les exclusions et l’assistance. Une offre moins chère peut devenir coûteuse si elle protège mal contre le vol ou les dommages corporels.
- Demandez plusieurs devis avec les mêmes informations concernant la cylindrée, l’usage et le stationnement.
- Déclarez un kilométrage réaliste. Une formule au kilomètre peut convenir aux petits rouleurs lorsqu’elle est proposée.
- Protégez la moto avec un stationnement sécurisé et les équipements exigés par le contrat.
- Évitez les sinistres responsables. Une conduite sans accident permet de construire progressivement un meilleur bonus.
- Si vous êtes réellement conducteur secondaire, faites-vous déclarer comme tel plutôt que de présenter un faux conducteur principal.
Préparer un devis d’assurance moto jeune permis 974
Un devis fiable se prépare avec le permis, la carte grise ou les caractéristiques précises du véhicule, une pièce d’identité, l’adresse de résidence, le lieu de stationnement et le relevé d’informations si vous avez déjà été assuré. Indiquez la date d’obtention du permis, la formule souhaitée, l’usage domicile-travail ou professionnel, ainsi que les éventuels sinistres antérieurs.
Avant de souscrire, comparez les propositions sur plusieurs points : montant de la cotisation, franchise vol et dommages, plafond de la garantie conducteur, assistance dès le domicile ou non, conditions liées aux événements climatiques et délai de prise d’effet. Cette vérification aide à demander un devis d’assurance moto à La Réunion adapté à votre budget, sans découvrir trop tard qu’une garantie importante manque au contrat.
