

Assurer une grosse cylindrée à La Réunion lorsqu’on est jeune conducteur est possible, à condition que la moto soit compatible avec le permis détenu et que l’assureur accepte le profil. Le tarif dépend de l’expérience, de la puissance, de la valeur du modèle, de son usage et de son lieu de stationnement. Avant de demander un devis, il faut donc distinguer la moto que vous pouvez conduire de celle que vous pouvez assurer dans de bonnes conditions.
Permis A2 ou permis A : la puissance compte plus que la cylindrée
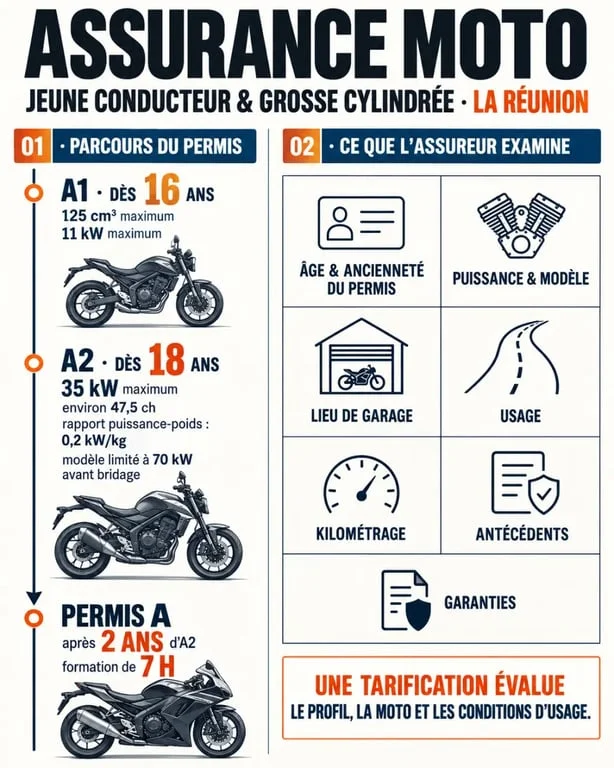
Une « grosse cylindrée » désigne couramment une moto de nombreux cm3. Pourtant, la réglementation et les assureurs examinent surtout la puissance en kW, le rapport puissance-poids et le type de modèle. Une moto de forte cylindrée peut être compatible avec le permis A2 si elle est homologuée et bridée conformément aux règles. À l’inverse, une moto moins volumineuse, mais très puissante, peut ne pas être autorisée.
| Permis | Accès | Limite principale |
|---|---|---|
| A1 | Dès 16 ans | 125 cm3 et 11 kW maximum |
| A2 | Dès 18 ans | 35 kW, soit environ 47,5 chevaux, et 0,2 kW/kg maximum |
| A | Après 2 ans d’A2 et une formation passerelle de 7 heures | Accès aux motos de plus de 35 kW |
Avec le permis A2, la moto ne doit pas être issue d’un modèle développant plus de 70 kW avant bridage. Débrider une moto A2 avant d’obtenir le permis A expose le conducteur à un défaut de conformité, avec des conséquences possibles lors d’un contrôle ou d’un sinistre. Pour une assurance moto jeune conducteur à La Réunion, indiquez toujours la puissance inscrite sur la carte grise et le certificat d’homologation.
Pourquoi une première assurance moto puissante coûte davantage
Le terme « jeune conducteur » ne concerne pas uniquement l’âge. Il désigne surtout un motard qui possède peu d’ancienneté de permis ou peu d’historique d’assurance. Sans bonus-malus favorable et avec une expérience limitée de la conduite d’un deux-roues, le conducteur novice se voit généralement appliquer une surprime. Une moto sportive, récente ou coûteuse peut augmenter encore le niveau de risque évalué.
Les critères analysés dans un devis à La Réunion
L’assureur examine notamment le permis, les antécédents de sinistres, le modèle, l’année, la puissance, l’usage privé ou professionnel et le kilométrage prévu. Il tient aussi compte du lieu de résidence, de la zone de circulation et des conditions de garage. Une moto stationnée dans un garage fermé et protégée par un antivol certifié ne présente pas le même risque déclaré qu’une moto régulièrement laissée sur la voie publique.
Le choix du modèle influence directement le budget. Il agit sur le risque de vol, le coût des réparations et le montant de la franchise. Un roadster A2 d’occasion, moins coûteux et plus facile à réparer, peut permettre de financer une protection corporelle solide. Une sportive récente peut, à l’inverse, mobiliser une grande partie du budget avec sa cotisation, l’antivol exigé et la franchise.
Au tiers, tiers étendu ou tous risques : quelle protection choisir ?
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre ni votre moto ni vos propres blessures. Rouler sans assurance constitue un délit passible d’une amende pouvant atteindre 3 750 euros, et jusqu’à 7 500 euros en cas de récidive.
| Formule | Protection habituelle | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile et garanties de base selon le contrat | Moto ancienne ou de faible valeur |
| Tiers étendu | Tiers avec vol, incendie ou événements climatiques selon les options | Moto d’occasion à protéger contre les risques majeurs |
| Tous risques | Dommages tous accidents, y compris lorsque vous êtes responsable, selon la franchise | Moto récente, financée ou de valeur élevée |
Les garanties à examiner avant de souscrire
Pour un motard novice, la protection corporelle du conducteur mérite une attention prioritaire. Elle peut indemniser vos préjudices lorsque vous êtes responsable ou lorsqu’aucun tiers n’est identifié, dans les limites prévues au contrat. Comparez aussi l’assistance et le remorquage, la défense pénale et recours, ainsi que la couverture du casque, des équipements, des accessoires et du top case.
Les plafonds d’indemnisation, les franchises et les exclusions comptent autant que le nom de la formule. Une garantie présentée comme incluse peut rester limitée par un plafond faible ou par des conditions particulières. Vérifiez donc les montants prévus pour chaque équipement et chaque type de dommage.
Les vérifications utiles avant de souscrire à La Réunion
Ne vous fiez pas au seul montant mensuel. Demandez si la territorialité du contrat couvre vos déplacements, quelles sont les conditions d’assistance sur l’île et si le remorquage dépend d’une distance minimale. Vérifiez également le traitement du vol, des fortes pluies, des inondations, des événements climatiques et des catastrophes naturelles. Ces garanties ne sont pas identiques d’un contrat à l’autre.
- Contrôlez la puissance administrative et réelle de la moto, ainsi que sa conformité A2 si nécessaire.
- Déclarez exactement le lieu de garage, l’usage du véhicule et les conducteurs habituels.
- Comparez les franchises liées au vol, aux dommages et aux catastrophes naturelles.
- Installez un antivol ou un traqueur GPS certifié si le contrat le demande.
- Préparez le permis, la carte grise, le relevé d’information, le justificatif de domicile et le justificatif de stationnement pour obtenir un devis fiable.
Réduire la prime sans sous-assurer sa moto
Comparer plusieurs devis personnalisés reste la meilleure façon d’évaluer le coût réel d’une assurance moto jeune conducteur grosse cylindrée à La Réunion. Choisir un modèle compatible A2 moins puissant, privilégier une occasion de valeur raisonnable et stationner dans un garage fermé peuvent améliorer l’acceptation du risque. Un dossier de conduite sans sinistre peut également jouer en faveur du conducteur au fil du temps.
Ne réduisez pas la cotisation en supprimant la protection du conducteur ou l’assistance sans mesurer les conséquences. Le contrat doit présenter une franchise que vous pouvez réellement payer, des garanties adaptées à la valeur de la moto et des conditions locales d’intervention clairement écrites. Une simulation détaillée permet de comparer des offres à garanties équivalentes, plutôt que de retenir une formule moins chère qui laisserait des protections importantes de côté.
