

Après un accident, un vol ou une chute, trouver une assurance moto à La Réunion peut sembler difficile lorsque l’on est jeune conducteur. Pourtant, un sinistre ne ferme pas automatiquement l’accès à une nouvelle couverture. Pour obtenir un devis cohérent, il faut présenter un dossier complet, déclarer précisément les faits et choisir des garanties adaptées à la moto, à l’usage et au budget.
Après un sinistre, votre dossier reste assurable
Un jeune conducteur est généralement identifié par la faible ancienneté de son permis ou par l’absence d’historique d’assurance. Avec un sinistre récent, l’assureur examine plus attentivement le type d’événement, la responsabilité, le modèle de la moto, sa puissance, le lieu de stationnement et la continuité de l’assurance.
Accident responsable, non responsable ou vol : des effets différents
Un sinistre responsable peut entraîner un malus, une hausse de prime ou des conditions de souscription plus strictes. Un accident non responsable n’est pas analysé de la même manière : les circonstances, le constat et l’identification du tiers jouent un rôle dans l’étude du dossier.
Un vol, un incendie, une panne ou un dommage climatique n’ont pas nécessairement les mêmes conséquences qu’une collision responsable. Lors d’une demande de devis, décrivez donc le sinistre avec exactitude, sans le minimiser ni ajouter d’éléments qui ne correspondent pas aux faits. Une fausse déclaration ou une information incomplète peut fragiliser la garantie et l’indemnisation.
Le relevé d’information est déterminant
Le relevé d’information récapitule notamment votre historique, vos sinistres et votre coefficient de réduction-majoration. Le nouvel assureur s’en sert pour évaluer le risque et déterminer les conditions de couverture. Préparez également votre permis, la carte grise, les informations sur la moto et, si nécessaire, les justificatifs liés au sinistre.
Un dossier clair facilite l’analyse, surtout lorsque l’historique est court. Si une résiliation ou plusieurs refus compliquent la recherche d’un contrat, il reste utile de comparer les offres destinées aux profils malussés ou résiliés. En cas de refus répétés pour la responsabilité civile obligatoire, le Bureau central de tarification peut être une solution à connaître.
Ce qui fait varier le prix de l’assurance moto à La Réunion
La prime ne dépend pas uniquement du malus. L’âge, l’ancienneté du permis, la cylindrée, la puissance, la valeur du deux-roues, le kilométrage annuel et l’usage quotidien ou occasionnel sont aussi pris en compte. À profil comparable, une moto sportive ou récente coûte souvent plus cher à assurer qu’un modèle moins puissant et plus facile à réparer.
Le lieu où dort la moto compte également. Un deux-roues garé dans un espace fermé, éclairé ou surveillé n’est pas exposé comme un véhicule laissé chaque nuit sur la voie publique. Cette information, parfois réduite à une simple case dans un formulaire, influence l’évaluation du risque de vol, de vandalisme et d’exposition aux intempéries. Déclarez donc précisément le stationnement habituel et utilisez un antivol adapté.
- Un accident responsable peut entraîner un malus, souvent présenté autour de 25 % par accident responsable.
- Sans sinistre, le bonus est généralement présenté à 5 % par an.
- Une franchise élevée peut réduire la cotisation, mais elle augmente le reste à charge lors d’un nouveau sinistre.
- Un permis A2 limite la puissance à 35 kW, soit 47,5 ch, ce qui aide à choisir une moto compatible avec le profil du conducteur.
Le tarif final dépend donc de l’ensemble du dossier. Une moto moins puissante, un usage correctement déclaré, un stationnement sécurisé et une franchise supportable peuvent améliorer l’équilibre entre prix et protection. Une formation complémentaire, comme un stage de 7 heures, fait aussi partie des leviers évoqués pour réduire le coût selon les offres.
Comparer les formules sans sacrifier la protection du conducteur
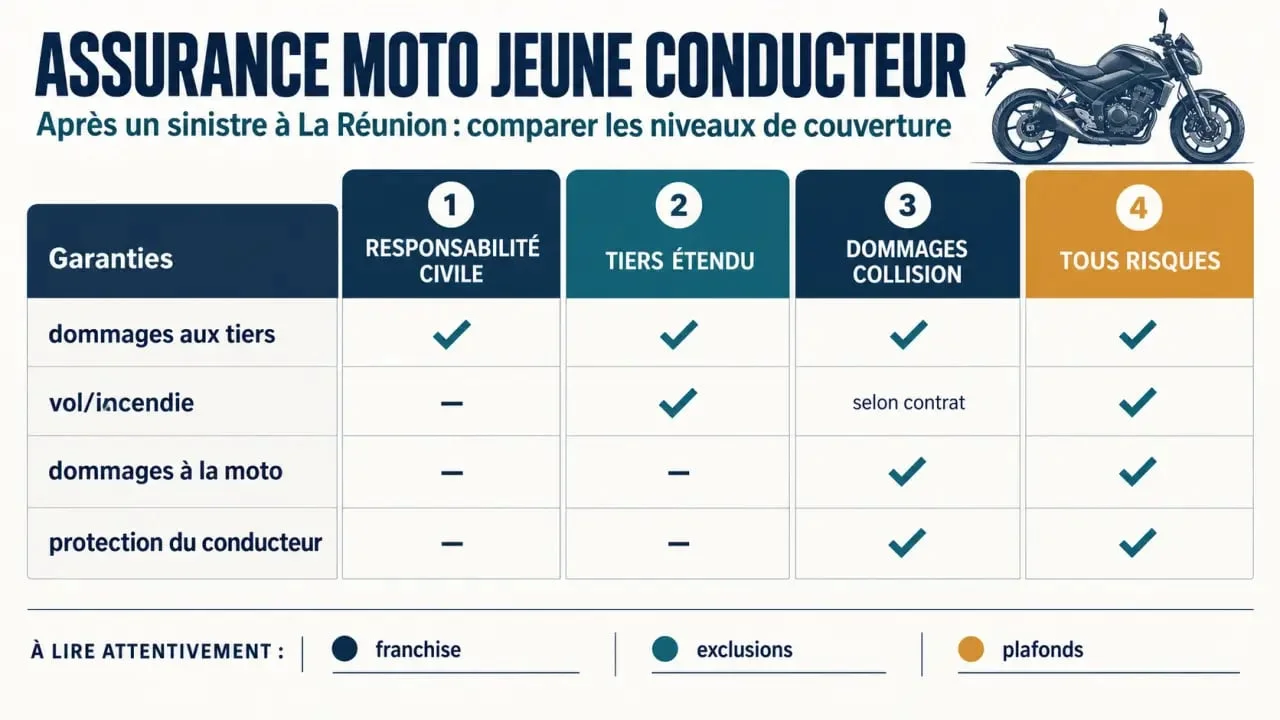
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne protège pas à elle seule votre moto ni vos propres blessures lorsque vous êtes responsable. Après un sinistre, le choix doit tenir compte du coût annuel, de la valeur du deux-roues et de votre capacité à payer la franchise.
| Formule | Protection principale | À privilégier si |
|---|---|---|
| Au tiers | Responsabilité civile | La moto a une faible valeur et le budget est très contraint |
| Tiers étendu | Responsabilité civile avec des garanties comme le vol, l’incendie ou les événements climatiques selon le contrat | La moto reste exposée au stationnement et aux aléas locaux |
| Dommages collision | Dommages à la moto lors d’une collision identifiée, selon les conditions prévues | Vous souhaitez renforcer la couverture sans passer au tous risques |
| Tous risques | Dommages accidentels, y compris en cas de responsabilité, selon les franchises et exclusions | La moto est récente, financée ou difficile à remplacer |
Vérifiez surtout la garantie personnelle du conducteur. Elle couvre les dommages corporels du motard, que la responsabilité civile ne prend pas en charge lorsqu’il est responsable. Comparez aussi l’assistance, le remorquage, la protection juridique, la défense et recours, ainsi que les plafonds concernant le casque, les gants, le gilet airbag, le blouson et les accessoires comme le top case.
Les démarches utiles juste après un accident de moto
Commencez par sécuriser les personnes et la zone. Rassemblez ensuite les éléments utiles à la déclaration : constat amiable si la situation le permet, coordonnées des personnes impliquées, photos, immatriculations, circonstances et éventuels témoignages. Envoyez votre déclaration selon les modalités prévues par le contrat, sans attendre d’avoir toutes les réponses sur la responsabilité.
- Conservez une copie du constat, des photos et de tous les échanges.
- Demandez les conditions d’assistance si la moto ne peut plus rouler.
- Faites préciser le rôle de l’expert, la franchise applicable et les pièces nécessaires à l’indemnisation.
- Avant toute réparation importante, vérifiez les consignes de l’assureur.
- Demandez votre relevé d’information si vous devez rechercher une nouvelle assurance.
Cette organisation permet de suivre l’instruction du dossier et de limiter les oublis. La prise en charge dépend toutefois des garanties souscrites, des exclusions, des plafonds et de la franchise indiqués dans le contrat.
Obtenir un devis acceptable malgré un malus ou une résiliation
Comparez plusieurs devis sur des bases identiques : même moto, même usage, mêmes conducteurs déclarés et mêmes garanties. Un prix bas peut cacher une franchise importante, une exclusion concernant le prêt de guidon, une assistance limitée ou une indemnisation réduite des équipements. Lisez les plafonds et les exclusions avant de souscrire, en particulier pour le vol, les dommages corporels et les événements climatiques.
Déclarez le conducteur principal réel et indiquez la présence éventuelle d’un conducteur secondaire. Vérifiez également que le permis, la puissance de la moto et l’usage prévu correspondent bien au contrat. Ces informations sont essentielles pour éviter une difficulté au moment d’un sinistre.
Pour améliorer l’acceptation d’une assurance moto jeune conducteur après sinistre à La Réunion, privilégiez une moto compatible avec votre permis, sécurisez son stationnement et choisissez une franchise que vous pourrez réellement assumer. En cas de refus répétés pour la responsabilité civile obligatoire, le Bureau central de tarification peut aider à éviter une absence d’assurance. Cette démarche ne remplace pas la comparaison des contrats, mais elle offre une voie lorsque l’accès à une couverture devient difficile.
